三天了。
打开 ChatGPT,server_is_overloaded。换个账号,server_is_overloaded。切到 Codex,server_is_overloaded。Pro 账号、Plus 账号、企业版——全线趴窝。
算力不足之后,OpenAI 动了刀子。
不是”服务器忙,请稍后再试”那种客气话。是直接对号池里的账号做 cooldown。你有 10 个号也好,100 个号也好,只要被检测到号池行为——高频轮转、多 session 共享、请求模式异常——直接冷却。没有预警,没有商量。
我后台的 10 个 Pro 轮转账号,上周错误率 10%。这三天,cooldown 一来,直接瘫了。不是偶尔排不上队,是 OpenAI 从算力分配层面把号池模式掐死了。
说一个已经在发生的事。
做 GPT 中转的服务商,过去一年靠什么活?靠号池。买一批 Pro 账号,200 美元一个月一个,通过路由分配给下游客户。客户付的价格比 API 便宜,服务商赚中间差价。
这个模式的前提是:Pro 账号能正常跑,不被针对。
前提崩了。
不是”偶尔慢一点”的问题。算力一紧,OpenAI 对号池账号做 cooldown——你有多少号都一样,检测到号池行为就冷却,整池报废。服务商手里几十个 Pro 号,一夜之间全部进入冷却状态。客户投诉,服务商只能切到 API 渠道兜底——API 按 token 收费,成本是 Pro 号池的十倍不止。兜底一兜,利润全没。
不止如此。OpenAI 从 9 月 11 号暂停 Pro 新订阅开始,信号已经摆在明面上:固定月费的无限量模式,走不下去了。
200 美元/月的 Pro,用户跑满的话,OpenAI 每个月亏几百到上千美元。用户越活跃,亏得越多。GPT-6 Astra 上线之后,用户活跃度暴涨,亏损跟着暴涨。
号池服务商把这个漏洞用到了极致——用固定成本吃无限量的推理资源,再转卖。OpenAI 亏了两次:一次亏给了 Pro 用户,一次亏给了号池的下游客户。
现在 OpenAI 不亏了。cooldown 机制一上,号池里的号集体冷却,服务商的成本优势一夜归零。
这笔账算不下去了。
看 OpenAI 最近的动作。
9 月 3 号,GPT-6 Astra 上线。9 月 9 号,Pro 限额收紧——我上周写过,一周 200 条共用限额,一个下午就能见底。9 月 11 号,暂停 Pro 新订阅。9 月 14-15 号,连续两天 server_is_overloaded。9 月 15-17 号,overloaded 持续三天。
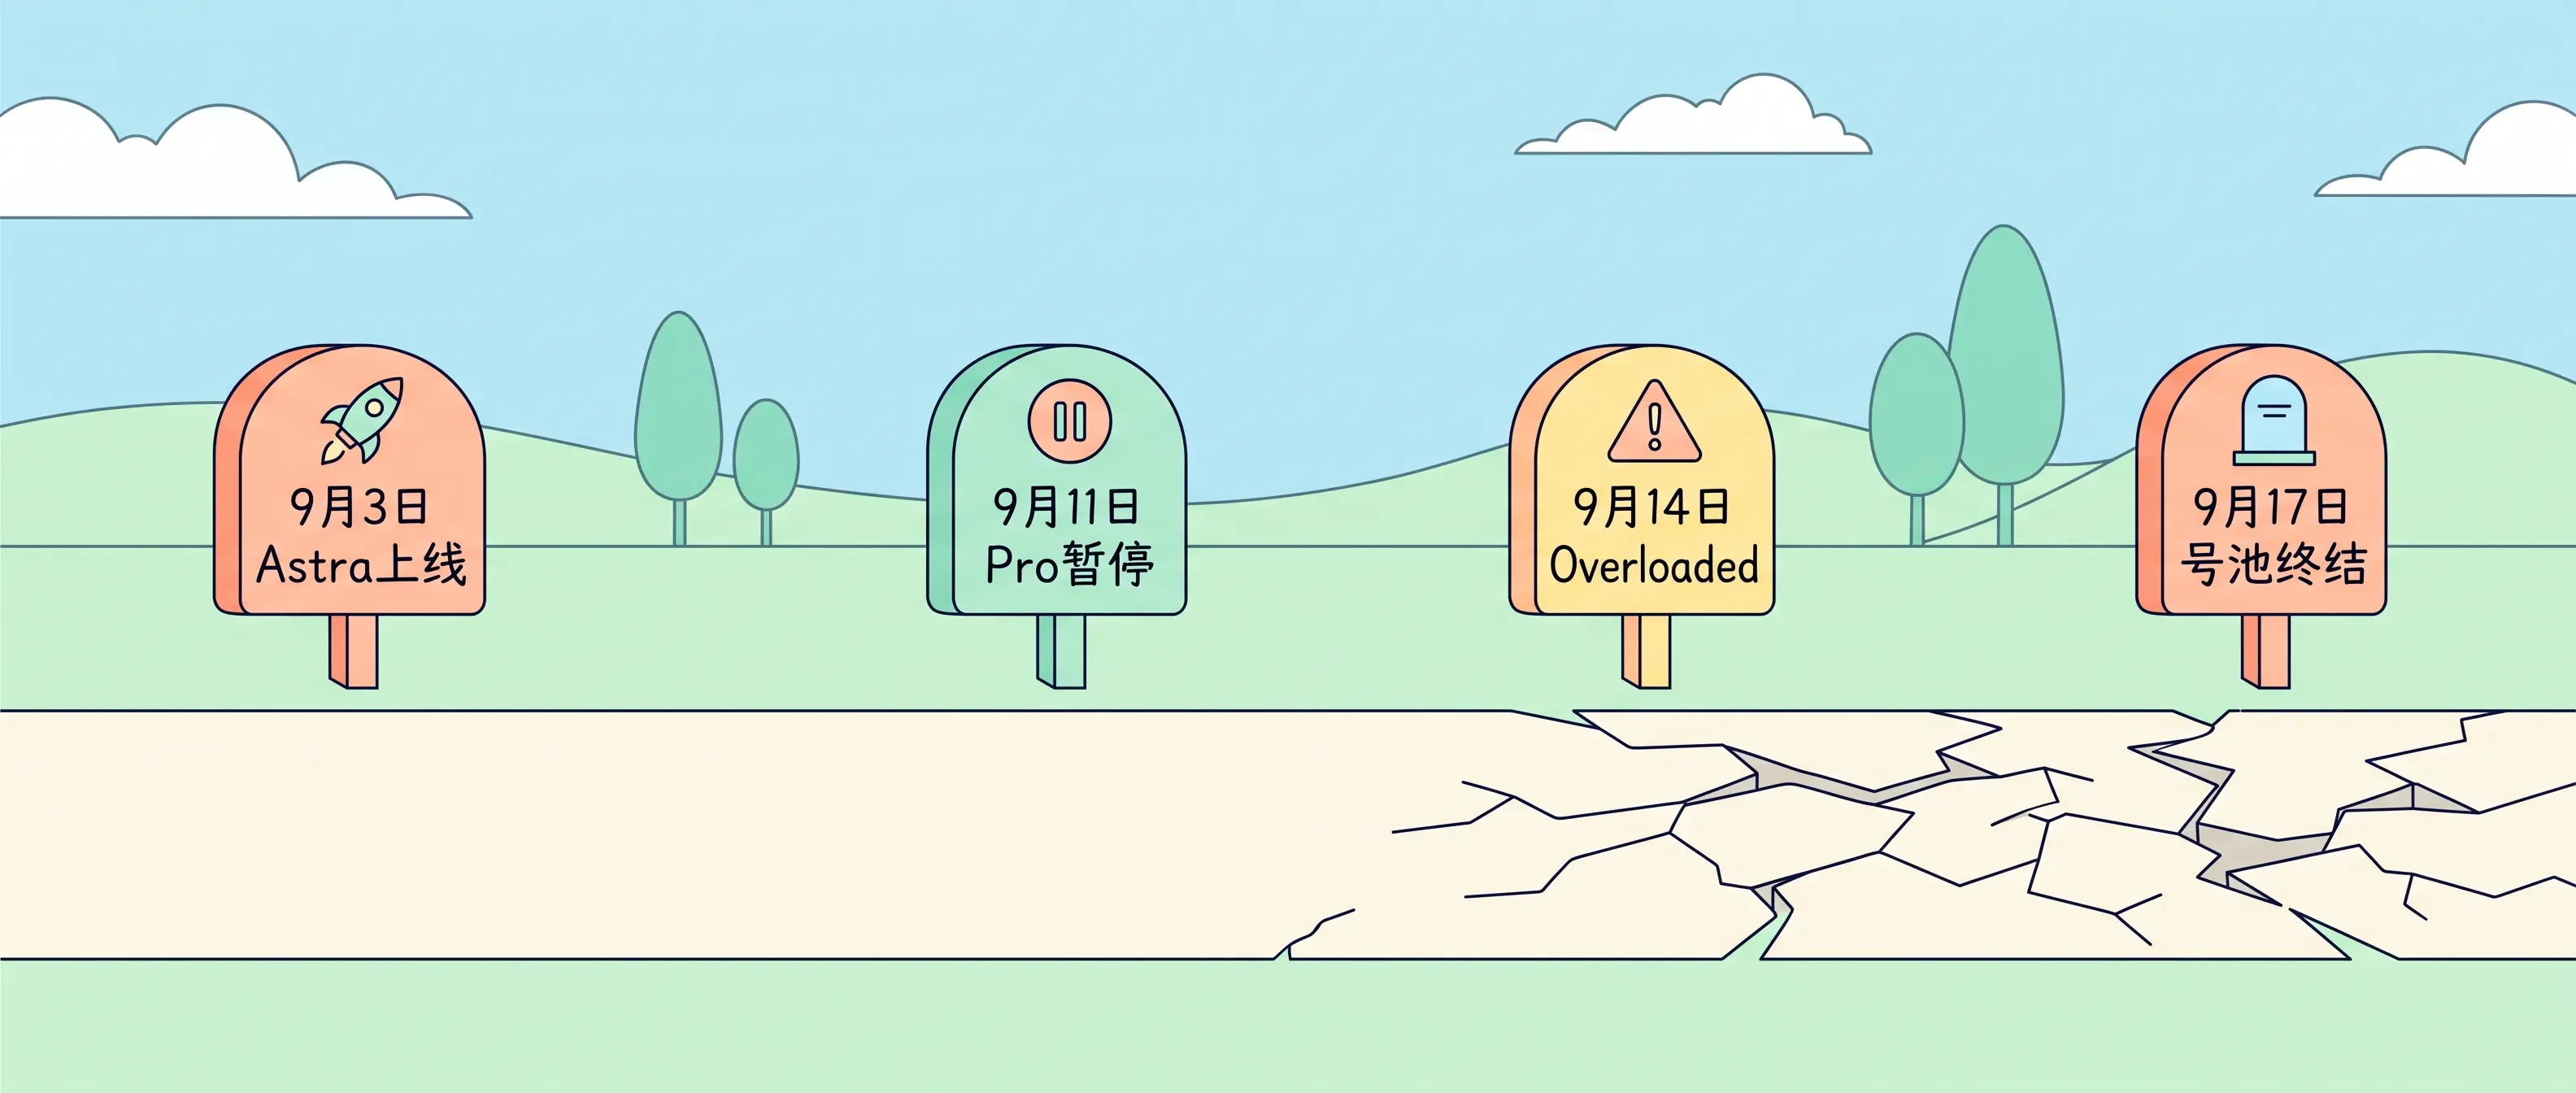
把这条时间线连起来看,方向很清楚。
OpenAI 在做一件事:把 Pro 订阅从”无限自助餐”变成”有限配给”,同时把真正的算力分配给按量付费的 API 客户。
换句话说——ToB 和 ToC 的按量付费时代,要开了。
按量付费对 OpenAI 意味着什么?
一笔简单的账。
Pro 模式:一个用户一个月 200 美元,用多用少都是 200。用得多 OpenAI 亏钱,用得少 OpenAI 赚闲置差价。总营收 = 用户数 × 200。天花板肉眼可见。
按量付费模式:每次推理调用都产生收入。GPT-6 Astra 的 API 定价大约每百万 token 15 到 30 美元。一个重度用户一个月的推理消耗,按 token 算可能是 500 到 2000 美元——远超 200 美元的 Pro 月费。
模式一切换,同样的用户量,营收翻几倍。
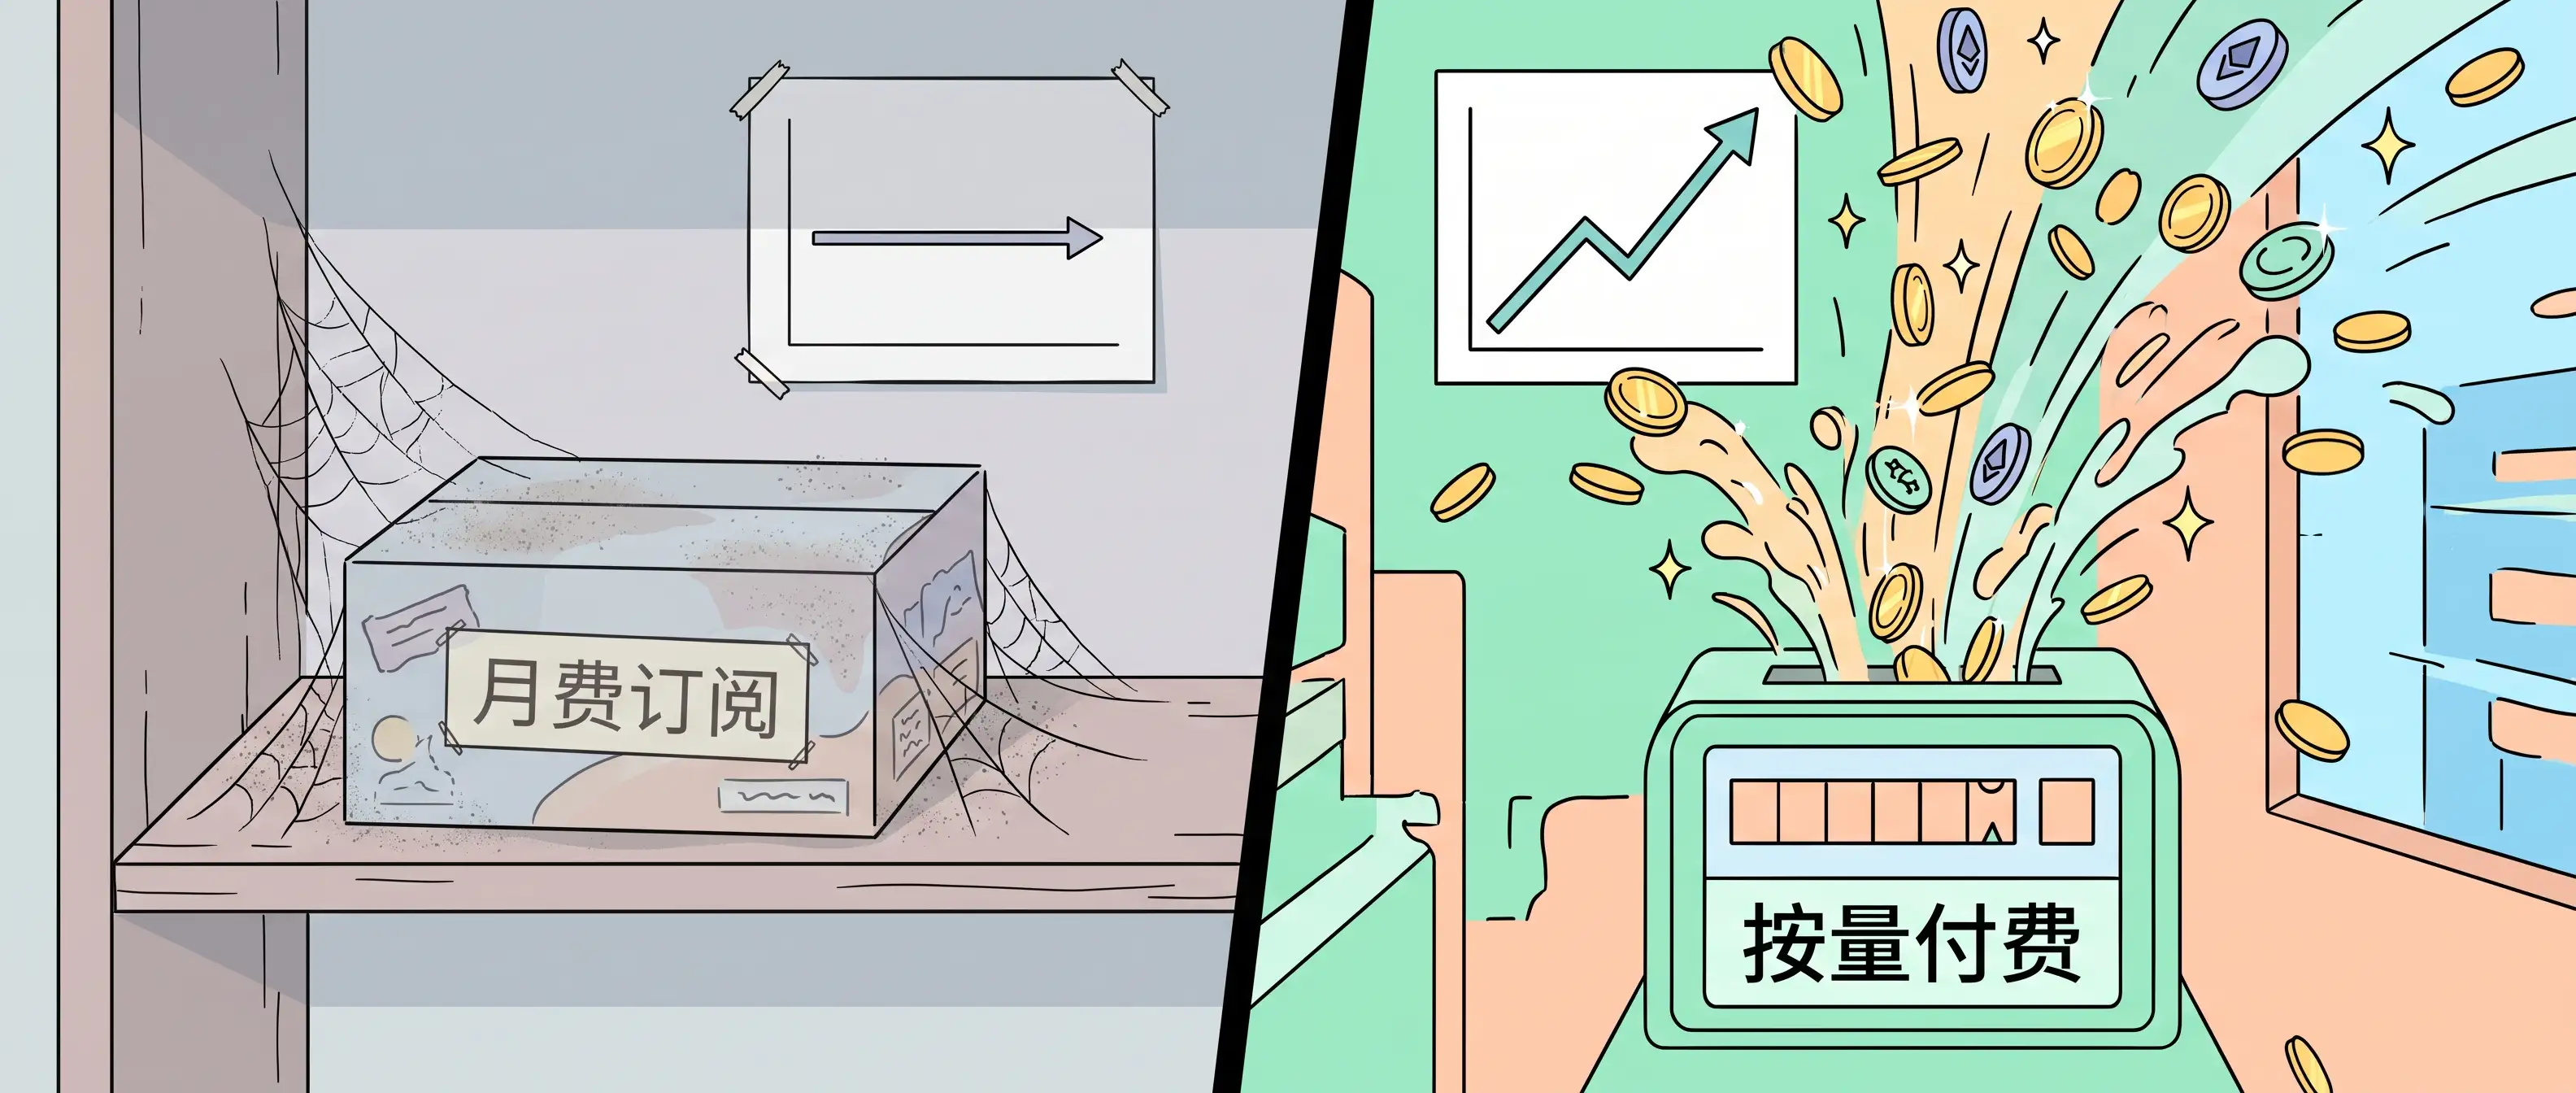
Pro 时代,OpenAI 的营收受限于订阅人数。按量付费时代,营收跟着使用量走。用户用得越多,OpenAI 赚得越多。正向飞轮。
这也解释了一件事:OpenAI 为什么今年不上市。
订阅制的财务报表不好看——用户越多亏损越大,毛利率被 Pro 的定价锁死。拿着这张报表去 IPO,估值打折。
但如果切到按量付费,花半年到一年时间让收入结构优化——毛利率提升,营收增速上去,亏损收窄——再去 IPO,估值可以高出几个量级。
不是上不了市,是现在上不划算。
Sam Altman 看得很清楚。9 月 12 号他在公开场合说了一句话:”2026 年上市不明智(ill-advised)。” OpenAI 的年化营收在今年 7 月已经突破 400 亿美元——2025 年底还只有 200 亿,七个月翻了一倍。Q2 季度收入 67 亿,Q1 是 57 亿,增速在加快。但这里面大量收入来自固定月费的 Pro 和 Plus,毛利率被锁死。
7 月底 OpenAI 做了一件事:GPT-5.6 Luna 的 API 价格直降 80%——输入 token 从 1 美元/百万降到 0.20 美元。Terra 降了 20%。同时 8 月底在印度的免费版和 Go 版上线了广告,广告收入年化已经到 10 亿美元。
API 降价 + 广告变现 + 企业端按量收入季度增长 50%。这三条线拉满,再带着按量付费的收入结构去 IPO,和带着订阅制的 400 亿去 IPO,估值差的不是一星半点。
对我们这些用 GPT 做产品的人来说,号池模式终结不是坏事。
号池模式的本质是套利——利用 Pro 定价和推理成本之间的价差赚钱。套利窗口关了,行业反而会走向健康。
按量付费意味着:你用多少,付多少。成本可控,预算可算。不用担心某天 OpenAI 突然收紧限额把你的服务打垮。
我在 Zaokit Token Hub 做的事,从第一天开始就是按量计费的商业模式。多模型、多渠道、自动路由——OpenAI 贵了切 Anthropic,Anthropic 慢了切 Bedrock。不赌某一家的定价策略,只帮你找每一次调用的最优解。
号池死了,Token Hub 活了。不是因为我聪明,是因为按量付费才是长期可持续的商业模式。
还有一层影响。
ToC 端已经在变了。OpenAI 上线了积分充值模式——充值积分,按用量扣费,用完再充。不用每月被扣 200 美元,也不用因为某个月没怎么用而心疼钱。
这对 OpenAI 的用户增长是实打实的利好。200 美元/月的门槛,挡住了大量轻度用户。积分充值制,10 美元也能用,1 美元也能试。用户基数可以扩大一个数量级。
用户基数 × 使用量 × 单价 = 营收。 三个变量同时放大,ARR 的天花板打开了。
回到今天的 overloaded。
三天了。群里有人骂,有人笑,有人说”这下 200 美元的 Pro 真成智商税了”。
我的看法不一样。
这三天的 overloaded 和 cooldown,是一个时代的收尾声。GPT 订阅号池服务——靠固定月费薅无限量推理的模式——可以写入历史了。
接下来是按量付费的时代。对 OpenAI,对用户,对整个行业,都是更健康的模式。OpenAI 赚到钱,GPU 有着落;用户按需付费,不被月费绑架;服务商靠真本事而不是套利活着。
三赢。
如果你的 AI 工作流还在依赖号池——趁现在切换。不是号池不好用了的问题,是 OpenAI 在主动掐死这条路。cooldown 没有商量,号多号少都一样。
Zaokit AI Token Hub——多模型、多渠道、按量计费、自动路由。不薅羊毛,不赌号池,稳定靠谱。
我一个人打造的 Zaokit AI Agent 交易平台,以及 AI PPT / 图文创作 Zaokit.app、你的数字分身,助力大家高效完成图文创作和 PPT 生成。唯一网站:https://zaokit.app。
企业侧同一逻辑,已经融进可直接接入的服务:
稳定靠谱的 AI 全家桶,开箱即用。
如果你认可 Zaokit AI 的产品理念,欢迎后台留言加入社群。我们不卖课、不割韭菜,只聚焦 ToB 企业场景的 AI 落地实战。
延伸:server_is_overloaded 的最新解决方案 · ChatGPT Pro 停了,但 Agents API 来了 · Dario Amodei 亲手打开潘多拉魔盒
| 唯一网站:Zaokit.app | Agent 交易平台:Zaokit.ai |
企业 Grok 服务:grok.zaokit.com
企业服务:cowork.zaokit.app · cx.zaokit.com · cc.zaokit.com · tokenhub.zaokit.ai · gift.junxinzhang.com · 完整产品列表
稳定靠谱的 AI 全家桶,开箱即用。
我是 Jason,自己一个人做 AI 产品。号池时代结束了——不是慢慢消失,是被 cooldown 一刀切掉的。按量付费的时代开始了。长远来看,顶尖模型的定价和 Token Efficiency 依然是最具性价比的选择。懂的人自然懂。